Аудит финансовой стабильности,
платежеспособности и ликвидности предприятияОбщая теория аудита / Аудиторский контроль результатов финансово-хозяйственной деятельности предприятия
и его финансового состояния / Аудит финансовой стабильности,
платежеспособности и ликвидности предприятияСтраница 6
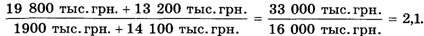
Следовательно, предприятие на конец года осталось полностью платежеспособным, хотя его коэффициент платежеспособности снизился на 0,2 единицы (2,3 - 2,1). Для установления причин снижения финансового состояния предприятия аудитору необходимо провести исследование по каждой статье баланса на начало и на конец года, а потом по данным аналитического учета по каждому счету в отдельности с использованием документальных методических приемов и экономического анализа.
Смотрите также
Оценки риска и внутренний контроль
Положения настоящей темы отражены в Международном стандарте № 400 «Оценки риска
и внутренний контроль».
Теория риска и внутреннего контроля является, пожалуй, одной из самых проблемных
областей в ...
Прочие договоры, услуги и заключения
Наряду с ситуацией аудита завершенной финансовой отчетности, составленной в соответствии
с общепринятыми бухгалтерскими принципами, аудиторские фирмы, как правило, сталкиваются
и с ситуациями, тре ...
Затраты в бухгалтерском учете
В бухгалтерском учете затраты признаются по правилам, которые прописаны в Положении
по бухгалтерскому учету «Расходы организации» (далее – ПБУ 10/99). Этот документ
утвержден приказом Минфина Росс ...