Существенность и рискТеория Аудита от Д. Лоббека / Существенность и риск / Существенность и риск
Существенность и риск очень важно учитывать при планировании аудита. В данной главе мы покажем, каким образом эти два параметра вписываются в фазу планирования аудита. Абзац-мнение аудиторских заключений содержит две важные фразы, которые непосредственно касаются существенности и риска. В нижеследующей стандартной формулировке абзаца-мнения неспециального заключения (без оговорок) эти фразы выделены жирным шрифтом. 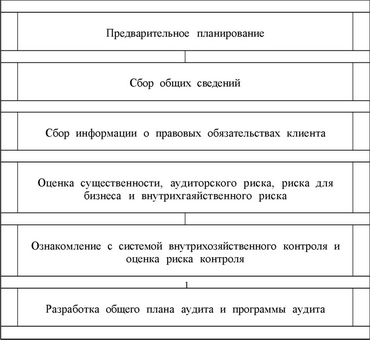
•По нашему мнению, указанная выше финансовая отчетность во всех существенных отношениях правильно, в соответствии с общепринятыми принципами учета, представляет финансовое положение корпорации ABC за период с 31 декабря 19Х8г. до конца 19X9 г., а также результаты ее операций и движение денег за прошедшие к этому времени годы.
Выражение "по нашему мнению" должно информировать пользователей о том, что аудиторы строят свои выводы на собственном профессиональном суждении и не дают ни гарантии, ни ручательства правильности составленной финансовой отчетности. Из этой фразы можно заключить о наличии определенного риска того, что финансовая отчетность может оказаться составленной неточно, даже в случае нетециального абзаца-мнения в аудиторском заключении.
Фраза "во всех существенных отношениях" должна информировать пользователей о том, что мнение, выраженное аудитором в его заключении, относится исключительно к существенной финансовой информации. Понятие существенности важно потому, что ни один аудитор не в состоянии гарантировать точность финансовой отчетности вплоть до последнего доллара.
Кроме формулировки абзаца-мнения, оба эти аспекта отражены в основной идее абзаца-сферы, где аудит описан как процесс, цель которого - дать обоснованную уверенность (предполагающую некоторый уровень риска) по поводу того, свободна ли финансовая отчетность от существенных погрешностей.
Смотрите также
Оценки риска и внутренний контроль
Положения настоящей темы отражены в Международном стандарте № 400 «Оценки риска
и внутренний контроль».
Теория риска и внутреннего контроля является, пожалуй, одной из самых проблемных
областей в ...
Расчётная часть
ИСХОДНЫЕ ДАННЫЕ
Остатки
по счетам Главной книги фирмы "Радуга" по состоянию на 1 декабря 200Х
г.
№ счета
Наименование счета
Варианты ...
Аудит расчетных операций
Рациональная организация контроля за состоянием расчетов способствует укреплению
договорной и расчетной дисциплины, выполнению обязательств по поставкам продукции
в заданном ассортименте и качеств ...