Общий план аудита и программа аудитаТеория Аудита от Д. Лоббека / Общий план аудита и программа аудита / Общий план аудита и программа аудита
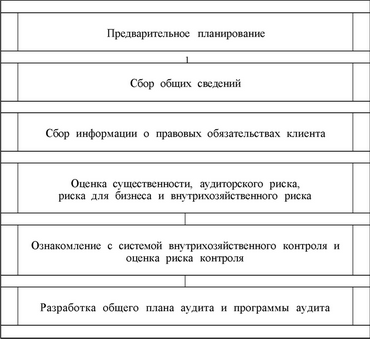
Первые пять шагов в данной схеме нужны прежде всего для того, чтобы помочь аудитору разработать эффективные и производительные план и программу аудита. Как уже было сказано в гл. 6, программа аудита включает в себя перечень всех аудиторских процедур, которые необходимы для сбора достаточного количества достоверных свидетельств. Сюда входят также и подробные описания каждой процедуры, в том числе указаны размер выборки, предметы выборочного исследования и временные рамки тестирования.
Наиболее важным моментом разработки плана и программы аудита является планирование формы модели аудиторского риска:
DAR _ IRxCR
где DR - риск необнаружения (detection risk);
DAR - приемлемый аудиторский риск (desired audit risk);
IR - внутри хозяйственный риск (inherent risk);
CR - риск контроля (control risk).
В предыдущих главах мы уже рассматривали каждую из этих независимых переменных (DAR, IR и CR) в отдельности. В настоящей главе мы проанализируем связь между этими тремя независимыми переменными и зависимой переменной (DR).
В этой главе мы обсудим план и программу аудита в терминах пяти основных типов аудиторских тестов. Сначала мы определим и проанализируем их природу, а затем рассмотрим результат воздействия конкретных особенностей планов аудита на типы тестов. Мы закончим главу обобщением процесса аудита, который мы изучали на протяжении этой и пяти предъвдущих глав.
Смотрите также
Приобретение акций (долей)
Порядок признания доходов, которые образуются при размещении (приобретении) акций
акционерных обществ, долей в уставном капитале обществ с ограниченной ответственностью
и паев в кооперативах, опре ...
Требования к профессии аудитора
Профессия аудитора - это профессия специалистов, которых признает общество как гарантов уверенности пользователей финансовой информации в ее достоверности, полноте и соответствии действующему законода ...
Аудит денежных средств
Аудит денежных оборотов и остатков - это последняя область аудита, которую мы
изучаем. Вполне очевидно, что свидетельства, необходимые для аудита денежных средств,
во многом определяются результат ...