Взаимосвязь задач внутрихозяйственного контроля и целей аудитаТеория Аудита от Д. Лоббека / Общий план аудита и программа аудита / Взаимосвязь задач внутрихозяйственного контроля и целей аудита
Оценка отдельных сальдо, предназначенная для удовлетворения отдельных целей аудита по каждому счету и объему тестирования, может быть сокращена при наличии действующей системы внутрихозяйственного контроля. Этот момент важен для обеспечения понимания взаимозависимости между задачами внутрихозяйственного контроля и связанных с ними целями аудита. Обобщение такой взаимозависимости представлено в табл. 10.5. Применение данной таблицы возможно даже тогда, когда все задачи внутрихозяйственного контроля были уже проверены. В этом случае аудитор будет полагаться на проверки по существу при проверке права собственности и полноты раскрытия задач, оценки задач при снижении стоимости, и задачи корреспонденции при подготовке финансовой отчетности.
Взаимосвязь задач в!гутрихозяйственного контроля и целей аудита 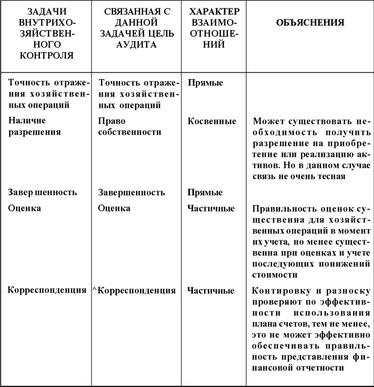
Смотрите также
Операции с ценными бумагами
В статье 280 Налогового кодекса изложены особенности определения налоговой базы
по операциям с ценными бумагами.
Поскольку глава 25 Налогового кодекса не содержит даже примерного перечня расходов, ...
Выборочное исследование для проверок статей баланса
Основная тема этой главы - определение объема выборки, отбор единиц выборки и
получение выводов при проверке статей балансов. Обсуждаются и статистические, и
нестатистические методы, но акцент дел ...
Аудиторские выборки для проверок операций
Как только аудитор решил, какие процедуры выбрать и когда их следует выполнять,
необходимо определить количество единиц в выборке и какие единицы следует выбрать.
В этой главе рассштриваются приня ...