Контроль за соблюдением экономических
нормативов в деятельности коммерческих банковОбщая теория аудита / Финансовый контроль и аудит в банках / Контроль за соблюдением экономических
нормативов в деятельности коммерческих банковСтраница 3
Соотношение собственных средств и активов А банка определяет достаточность капитала банка для проведения активных операций с учетом рисков, характерных для разнообразных видов банковской деятельности.
Показатель платежеспособности банка рассчитывают по алгоритму

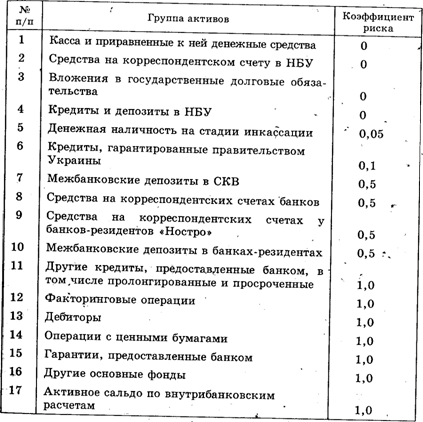
При этом активы банка подытоживают с учетом коэффициентов их рисков, т.е. потенциальной ликвидности, утвержденных НБУ (табл. 12.2).
Значение показателя платежеспособности коммерческого банка не должно быть меньше 8 %.
Ликвидность— .это способность банка обеспечить своевременное выполнение денежных обязательств. Ликвидность банка определяется сбалансированностью между сроками и суммами погашения активов и сроками и суммами выполнения обязательств банка.
Коммерческие банки обязаны придерживаться нормативов ликвидности: мгновенной НЗ, общей Н4, соотношения высоколиквидных активов Ва к рабочим активам Ра банка Н5.
Норматив мгновенной ликвидности НЗ рассчитывается как отношение суммы средств на корреспондентском счете Ккр и в кассе К к расчетным Рп и текущим обязательствам П по алгоритму
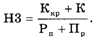
Нормативное значение показателя НЗ должно быть не ниже 20 %.
Норматив общей ликвидности Н4 рассчитывается как отношение общих активов А к общим обязательствам банка О по следующему алгоритму:

Нормативное значение показателя Н4 должно быть не меньше 100 %.
Норматив отношения высоколиквидных активов Ва к рабочим активам Ра банка Н5 характеризует удельный вес высоколиквидных активов Ва в рабочих активах Ра и рассчитывается по алгоритму

Нормативное значение Н5 должно быть не меньше 20 % .
Таблица 12.2. Коэффициенты рисков коммерческих банков, которые подытоживают при определении платежеспособности
Высоколиквидные активы состоят из средств: в кассе и приравненных к ним средств; на корреспондентском счете в НБУ; на депозитных счетах в банках; денежной наличности в процессе инкассации; на счетах в иностранных банках.
Общие активы — сумма активных остатков баланса банка.
Контроль за соблюдением показателей достаточности капитала и ликвидности осуществляется коммерческими банками, областными управлениями НБУ и департаментом банковского надзора НБУ на основании ежедневных балансов банков.
Показатели достаточности капитала и ежедневной ликвидности являются оценочными показателями деятельности банка и вычисляются с целью оптимального расчета регулирования их активных и пассивных операций для поддержания необходимого уровня ликвидности. Систематическое нарушение банком (в течение 5 рабочих дней в месяц) этих показателей (или хотя бы одного из них) может быть основанием для более подробного изучения деятельности банка и определения особого режима банковского надзора.
Показатели текущей, краткосрочной и общей ликвидности рассчитывают по алгоритму

где ОБ — обязательства банка;
ЛА — активы банка.
К обязательствам банка при расчете показателей текущей, краткосрочной и общей ликвидности относятся средства на расчетных, текущих, депозитных счетах и в кредиторской задолженности, а также суммы гарантий и поручительств, предоставленных банком.
Смотрите также
Амортизация основных фондов как источник инвестирования средств
Темой данной курсовой работы
является учет амортизации и методы ее начисления в условиях рынка.
Всякое производственное
объединение имеет ОС. По всем ОС предприятие производит аморти ...
Расходы обособленных подразделений
Организации могут отдельно не считать налог на прибыль, приходящийся на каждое
обособленное подразделение, если все они находятся в одном субъекте РФ (ст. 288
Налогового кодекса РФ). Сумму налога ...
Переговоры
Умение вести переговоры – залог успеха деятельности не только руководителя предприятия или тех его сотрудников, которые работают с клиентами. Думаю, никто не будет спорить, что эта способность ...