Нелинейный методОбщая теория аудита / Амортизация и амортизационные отчисления / Износ основных средств и амортизационная политика / Нелинейный методСтраница 2
Как видно из представленной таблицы, при нелинейной амортизации остаточная стоимость имущества со сроком полезного использования 10 лет достигает значения 20% первоначальной стоимости за 32 месяца, как и при линейной амортизации. Но при нелинейной амортизации оставшиеся 20% будут списываться в качестве амортизационных отчислений в течение последующих 88 месяцев (7,3 года) по 0,22% ежемесячно. При линейной амортизации имущество полностью самортизируется за 40 месяцев.
Представленный ниже график показывает распределение величины амортизационных отчислений в течение срока полной амортизации.
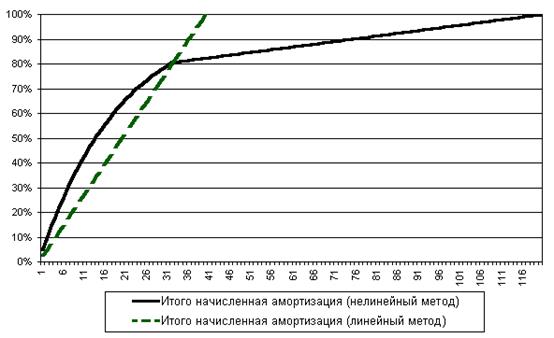
Рис. 2.3 График амортизационных отчислений, рассчитанных для оборудования со сроком полезного использования 10 лет с коэффициентом ускорения 3
Как видно из графика, для оборудования сроком полезного использования 10 лет, начисление амортизации до 32 месяца происходит более быстрыми темпами, следовательно, за этот срок будет происходить сокращение налога на прибыль более быстрыми темпами, чем при линейном методе. Но после 32 месяца быстрее списывается стоимость оборудования по линейному методу.
Смотрите также
Электроснабжение отрасли
Создание энергосистем и объединение их между собой на огромных территориях стало основным направлением развития электроэнергетики мира в 20 веке. Это обусловлено отличительной особенностью отрасли, ...
Условия аудиторских заданий (обязательств)
Положения настоящей темы отражены в международном стандарте № 210 «Условия аудиторских
заданий (обязательств)».
В соответствии с требованиями последнего перед началом деятельности по оказанию
кли ...
Операционный аудит
В гл. 1 шеращюнньш аудит охарактеризован как обзор одной из функций хозяйственной
системы, а также методики оценки ее эффективности и производительности. В предлагаемой
главе операционный аудит ра ...