Классификация видов аудитаАудит международных стандартов / Сущность контроля и аудита / Классификация видов аудита
В заключение данной темы приведем наиболее часто встречающиеся в литературе классификации видов аудита. ?
1. По субъекту осуществления проверки: *" внешний аудит - осуществляется сторонними аудиторскими организациями или индивидуальными аудиторами;
внутренний аудит - образуется посредством создания специального органа внутри самой организации как самостоятельного структурного подразделения (как правило, подчиняется непосредственно руководителю организации - президенту, генеральному директору, т.е. исполнительному руководству, или собственникам -собранию акционеров в акционерном обществе, собранию участников в обществе с ограниченной ответственностью и т.д.).
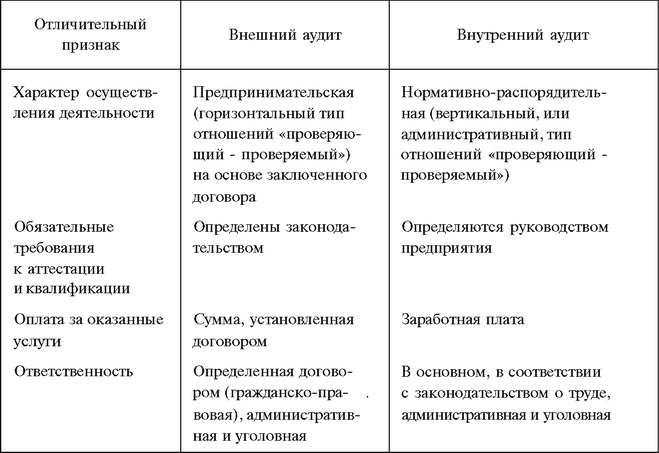
Основные различия между внешним и внутренним аудитом приведены в табл. 3.
Таблица 3
Основные различия между внешним и внутренним аудитом 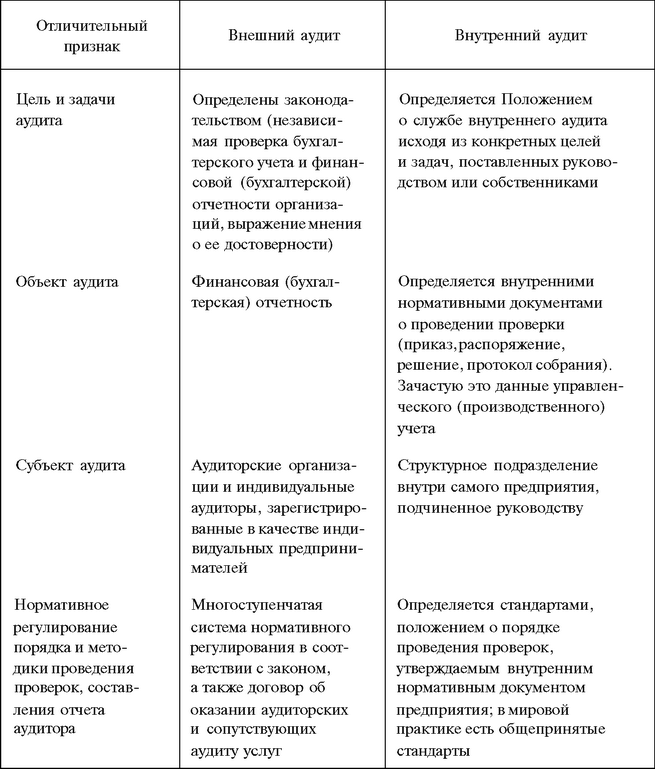
2. Исходя из требования обязательной периодической проверки:
обязательный (случаи определены Законом «Об аудиторской деятельности»);
инициативный (в иных случаях - по соглашению сторон, инициативе одного или нескольких учредителей, собственников предприятия).
3. По типу аудируемого лица:
общий аудит;
аудит банков и иных кредитных организаций;
аудит страховых компаний;
аудит бирж, инвестиционных и государственных внебюджетных фондов.
В международной практике распространена также еще одна классификация видов аудиторской деятельности, при которой различают операционный аудит, аудит на соответствие и аудит финансовой отчетности. ,
А. Операционный аудит - это проверка любой части функционирования хозяйственной системы в целях оценки ее эффективности. По завершении проверки менеджерам выдаются рекомендации по устранению нарушений и совершенствованию конкретных операций (отсюда и название). К данному аудиту относят, например, экологический аудит, аудит финансовой системы предприятия, аудит маркетинговой политики, стратегический и инвестиционный аудит, аудит основного производства и т.д. (применительно к конкретным операциям). В отечественной практике он ориентирован на задачи, решаемые внутренним аудитом либо специальными консалтинговыми фирмами.
Б. Аудит на соответствие имеет целью определить, соблюдаются ли в хозяйственной системе нормативные документы, регламенты и правила, установленные вышестоящим руководством или собственником организации; при этом, прежде всего, проверяется соблюдение внутренних положений, должностных инструкций, квалификационных требований. Примером аудита на соответствие является налоговый аудит (в нашей стране - инспекционная налоговая проверка). По сути, аудит на соответствие -это разновидность ревизии.
Смотрите также
Профессиональная этика
"Кодекс профессиональной этики" AJCPA и требование независимости, содержащееся
в SEC, оказывают большое воздействие на деятельность аудиторов. В настоящей главе
мы объясним, почему необх ...
Амортизация основных фондов как источник инвестирования средств
Темой данной курсовой работы
является учет амортизации и методы ее начисления в условиях рынка.
Всякое производственное
объединение имеет ОС. По всем ОС предприятие производит аморти ...
Расходы обособленных подразделений
Организации могут отдельно не считать налог на прибыль, приходящийся на каждое
обособленное подразделение, если все они находятся в одном субъекте РФ (ст. 288
Налогового кодекса РФ). Сумму налога ...