Внереализационные расходыАудит и расходы фирмы / Расходы для целей налогообложения / Внереализационные расходы
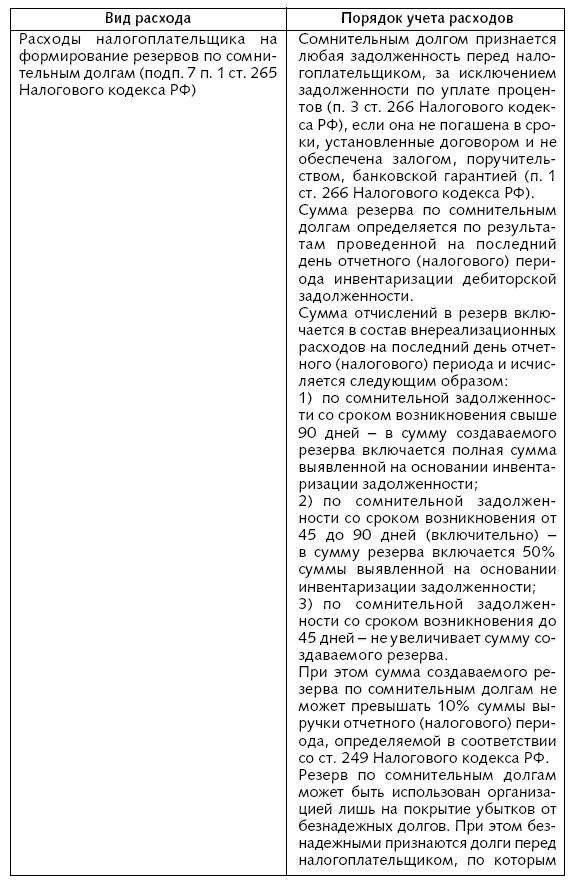
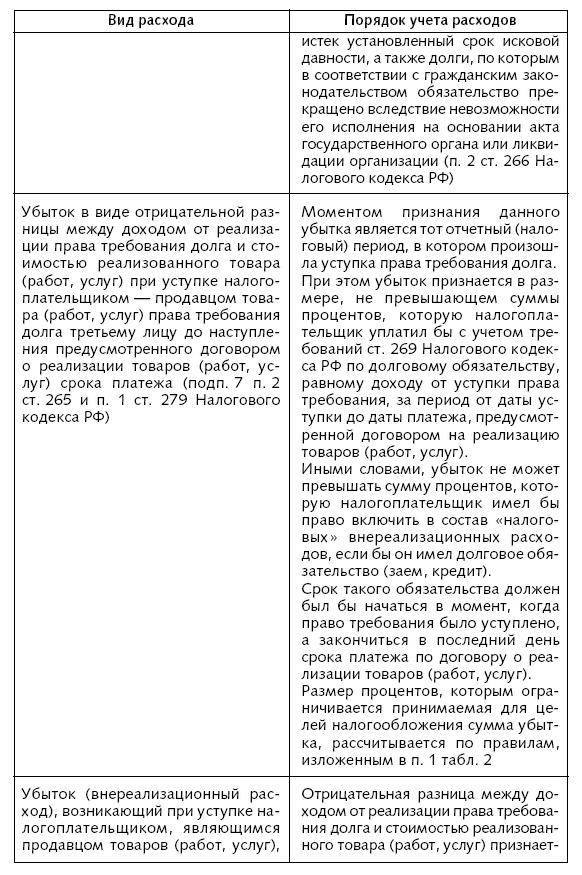
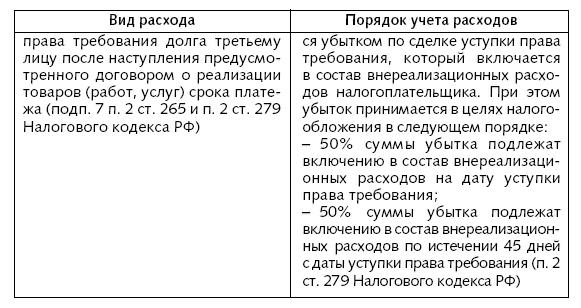
В соответствии со статьей 265 Налогового кодекса РФ в состав внереализационных расходов включаются обоснованные затраты на осуществление деятельности, непосредственно не связанной с производством и (или) реализацией. Кроме того, к внереализационным расходам приравниваются убытки, полученные налогоплательщиком в отчетном (налоговом) периоде. Перечень внереализационных расходов является открытым. Поэтому если каких-то затрат вы здесь не найдете, это не значит, что их нельзя учесть при налогообложении. Главное, чтобы они соответствовали критериям, прописанным в статье 252 Налогового кодекса РФ. 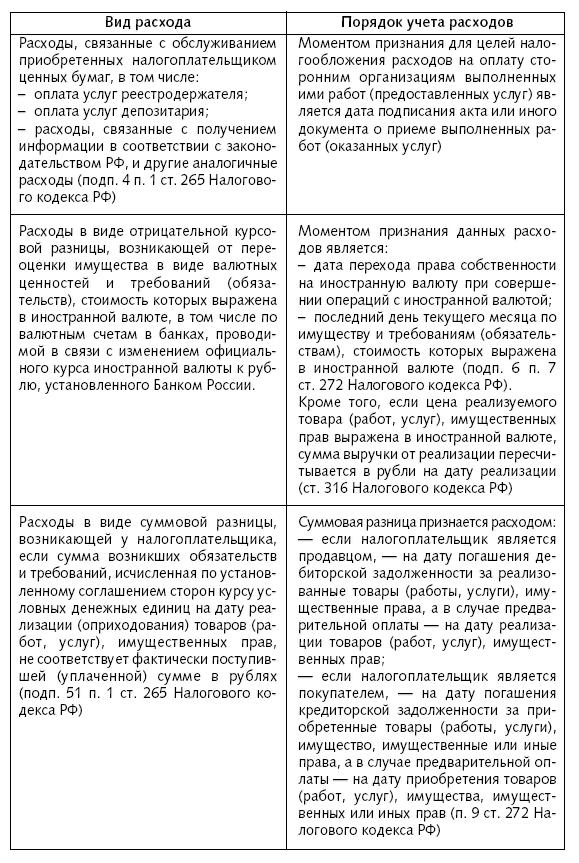
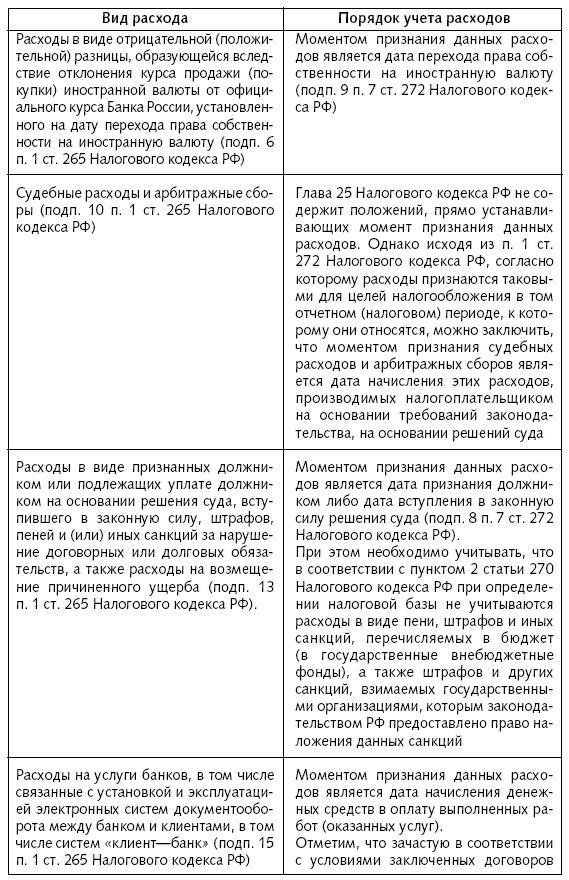
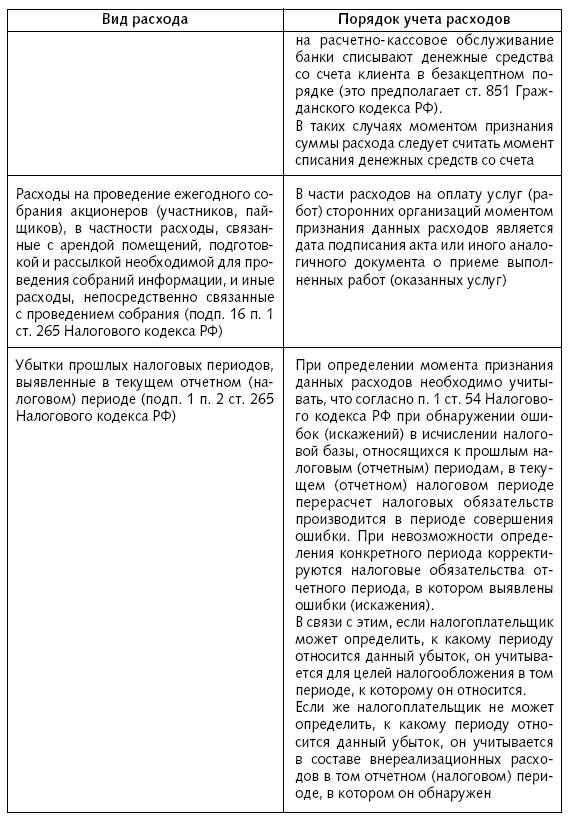
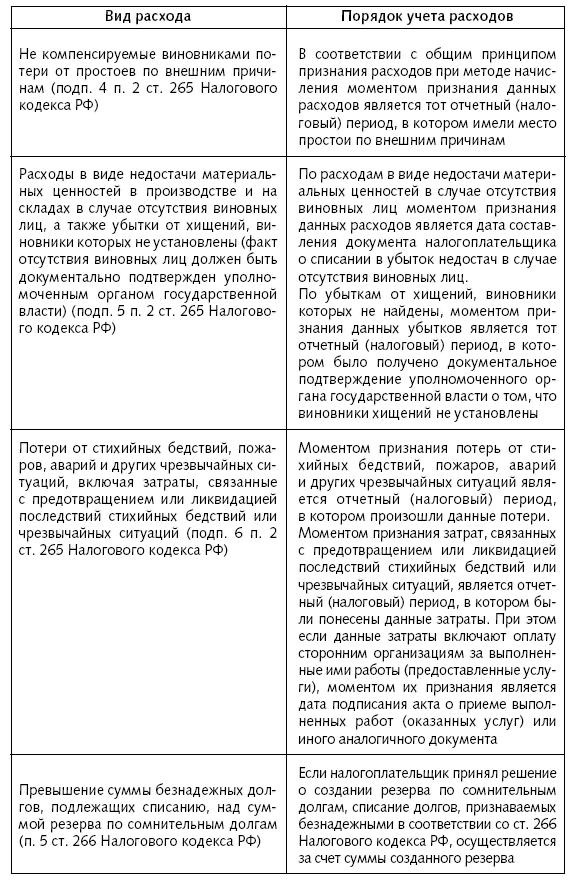
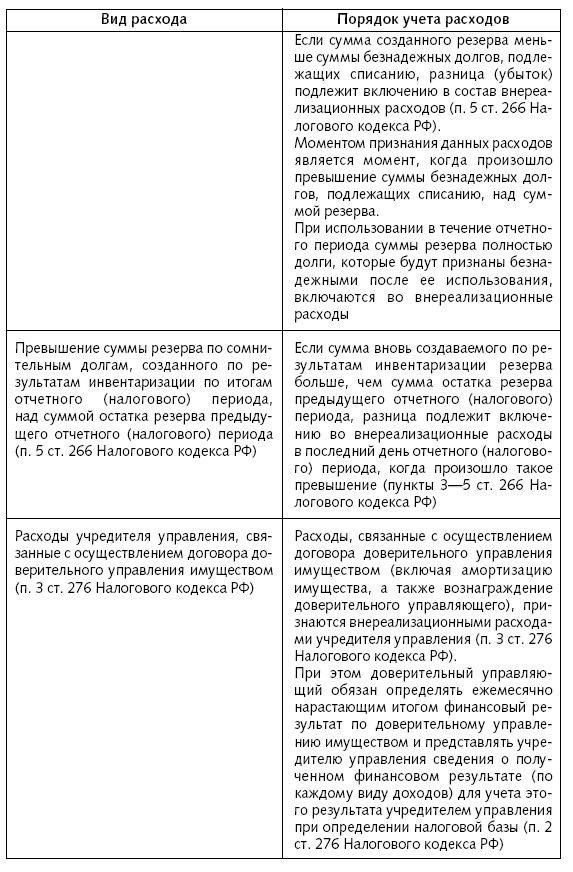
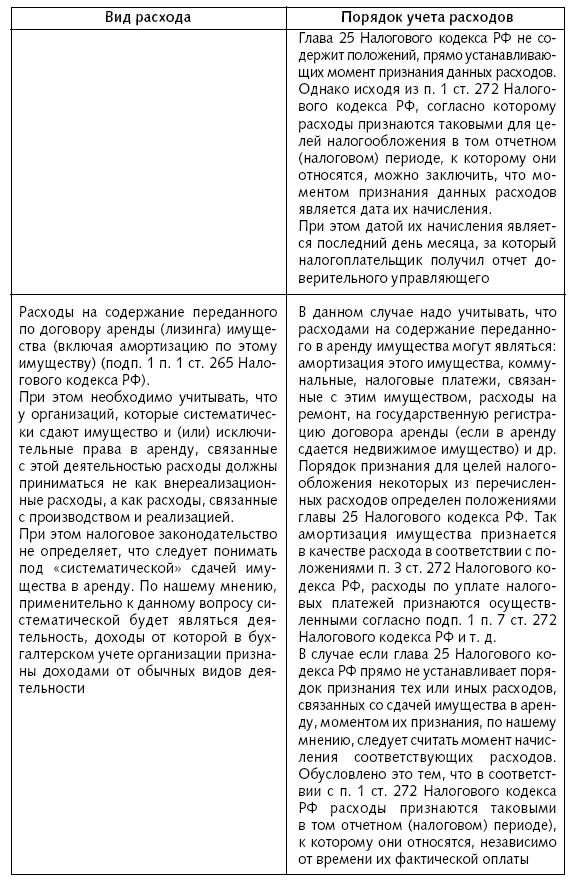
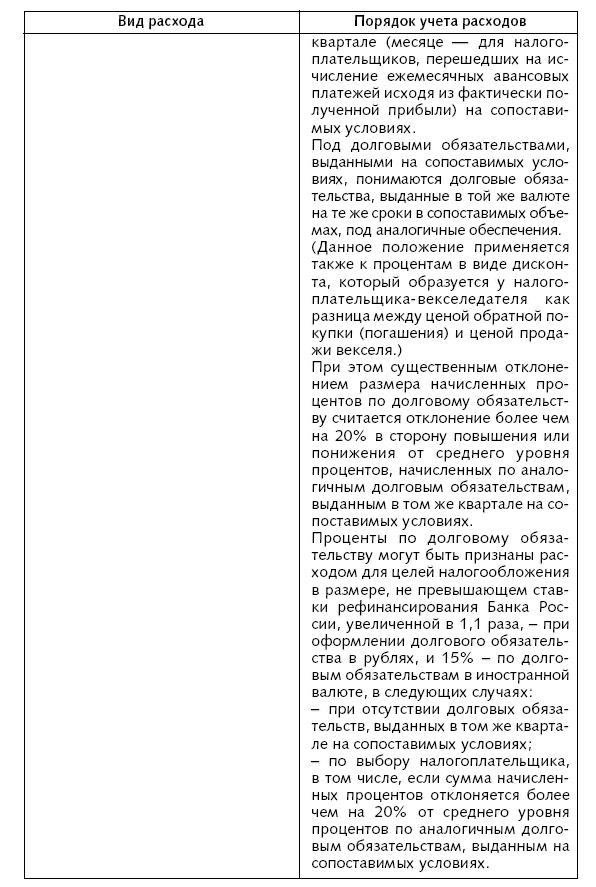
Внереализационные расходы, признаваемые по частям и (или) в сумме, которая может быть меньше суммы понесенных расходов. 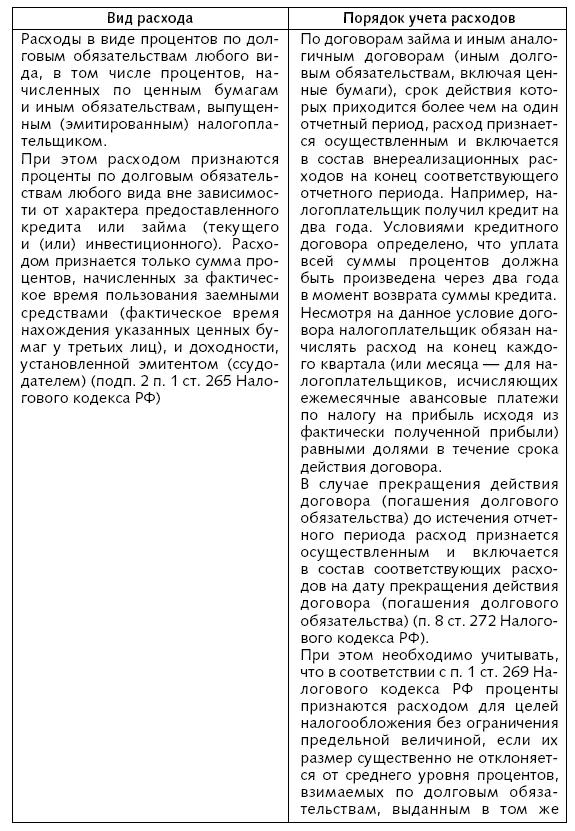
Смотрите также
Завершение проверок в цикле реализации и получения выручки - дебиторская задолженность
В главе 13 идет речь об аналитических процедурах и тестах элементов балансов
для счетов в цикле реализации и получения выручки, о взаимосвязи этих тестов с оценкой
риска контроля и проверками опер ...
Амортизация основных фондов
Основные фонды в процессе производства изнашиваются.
Принято различать два вида износа: физический (материальный) и моральный
(экономический).
Амортизация – это процесс перенесения ст ...
Цели аудита
С настоящей главы мы начинаем изучение процесса сбора аудиторских свидетельств.
Для этого прежде всего необходимо понять цели и задачи аудита, а также то, каким
образом аудитор подходит к сбору св ...