Практическое применение методов амортизацииОбщая теория аудита / Амортизация и амортизационные отчисления / Износ основных средств и амортизационная политика / Практическое применение методов амортизацииСтраница 2
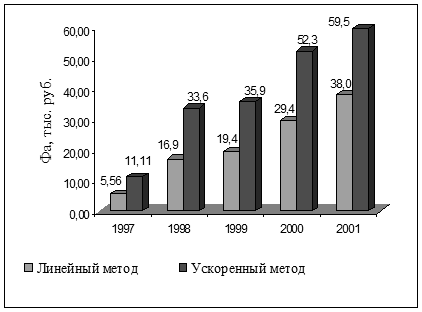
Из рисунка 3.1 видно, что сумма амортизационных отчислений за различные периоды при ускоренном методе значительно выше, чем при линейном методе. Соответственно при линейном методе остаточная стоимость основных фондов выше (рис. 3.2), так как она непосредственно зависит от суммы амортизационных отчислений.
 |
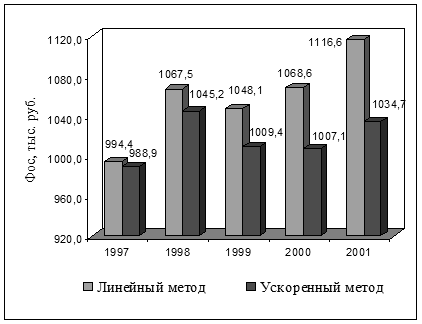 |
Рис. 3.2 Остаточная стоимость
Смотрите также
Требования к профессии аудитора
Профессия аудитора - это профессия специалистов, которых признает общество как гарантов уверенности пользователей финансовой информации в ее достоверности, полноте и соответствии действующему законода ...
Учёт
амортизации основных средств в бухгалтерском учёте
Стоимость объектов
основных средств погашается посредством начисления амортизации.
Амортизация - это
возмещение износа основных средств в стоимостном выражении, заключающееся в
постепенном перен ...
Завершение аудита
После того как аудитор завершит тесты в конкретных областях аудита, необходимо
свести воедино полученные результаты и провести дополнительное тестирование более
общего характера. В этом состоит че ...