Цели аудитаТеория Аудита от Д. Лоббека / Цели аудита
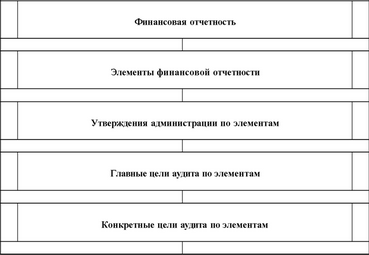
С настоящей главы мы начинаем изучение процесса сбора аудиторских свидетельств. Для этого прежде всего необходимо понять цели и задачи аудита, а также то, каким образом аудитор подходит к сбору свидетельств. Это наиболее существенные темы, рассматриваемые в данной главе. Схема, приведенная на рис. 5.1, обобщает содержание пяти тем, которые позволяют понять процесс накопления аудиторских свидетельств. Именно такими являются этапы, проходя которые аудитор углубляет свои исследования и достигает цели аудита.
Рис.5.1. Этапы исследования для достижения целей аудита
На рис. 5.2 мы видим финансовую отчетность "Хиллсбург Хардвеар Ко" от 31 декабря 19X8 г., а на рис. 5.3 представлен откорректированный пробный баланс, на основе которого и была подготовлена финансовая отчетность. Эта отчетность будет использована в качестве примера. Приложения и отчет о движении денежных средств нами исключены для большей наглядности анализа. Представим себе, что аудиторская фирма "Росс и Ко" проводила аудит такой отчетности от 31 декабря 19X7 г., а теперь выполняет аудит за 19X8 г.
Смотрите также
Затраты в бухгалтерском учете
В бухгалтерском учете затраты признаются по правилам, которые прописаны в Положении
по бухгалтерскому учету «Расходы организации» (далее – ПБУ 10/99). Этот документ
утвержден приказом Минфина Росс ...
Планирование аудита и аналитические пюцедуры
Эта глава знакомит читателя с вопросом планирования аудита и разработки его методики,
а также тремя основными этапами планирования аудита. Рис. 5.7 наглядно показывает,
каким образом стадия планир ...
Амортизация основных фондов как источник инвестирования средств
Темой данной курсовой работы
является учет амортизации и методы ее начисления в условиях рынка.
Всякое производственное
объединение имеет ОС. По всем ОС предприятие производит аморти ...