Аудит финансового состояния предприятияДополнительные материалы / И. А. Налетова "Аудит" / Внутренний аудит предприятия / Аудит финансового состояния предприятияСтраница 4
• быстрореализуемые активы (дебиторская задолженность и прочие активы) — 
• медленно реализуемые активы (запасы, кроме расходов будущих периодов)— 
• трудно реализуемые активы (в основном I раздел актива баланса) — 
По обязательствам рассматривают:
• наиболее срочные обязательства (кредиторская задолженность) — 
• краткосрочные пассивы (краткосрочные кредиты и займы,
прочие краткосрочные пассивы) — 
• долгосрочные пассивы (долгосрочные кредиты и займы) — 
• постоянные пассивы (в основном раздел III пассива балан-
са и ряд статей раздела V) — 
Баланс считается ликвидным при условии соблюдения сле-
дующих соотношений групп активов и обязательств:

Затем определяют коэффициенты ликвидности и сравнивают с нормативом.
1. Коэффициент абсолютной ликвидности: -
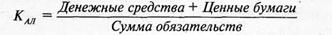
Норматив — 0,2-0,25.
2. Коэффициент ликвидности:
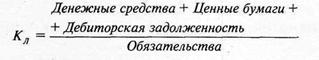
Норматив — 0,7-0,78.
3. Коэффициент текущей ликвидности (или покрытия) или платежеспособности:
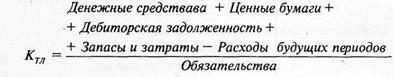
Норматив — 2.
Затем аудитор на основе рассчитанных коэффициентов дает оценку кредитоспособности предприятия на основе данных табл. 8.
Затем аудитор оценивает экономический потенциал предприятия как способность организации обеспечивать ее устойчивое развитие и получение наибольшей прибыли. При этом определяются:
1. Оценка имущества предприятия.
|
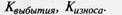

3. Оценка финансового положения по указанным коэффициентам.
Аудитор определяет деловую активность предприятия по следующим показателям:
1. Отдача всех активов:
Выручка от реализации
Сумма активов
2. Отдача основных производственных фондов
Выручка от реализации
Смотрите также
Расходы обособленных подразделений
Организации могут отдельно не считать налог на прибыль, приходящийся на каждое
обособленное подразделение, если все они находятся в одном субъекте РФ (ст. 288
Налогового кодекса РФ). Сумму налога ...
Планирование аудита и аналитические пюцедуры
Эта глава знакомит читателя с вопросом планирования аудита и разработки его методики,
а также тремя основными этапами планирования аудита. Рис. 5.7 наглядно показывает,
каким образом стадия планир ...
Завершение проверок в цикле реализации и получения выручки - дебиторская задолженность
В главе 13 идет речь об аналитических процедурах и тестах элементов балансов
для счетов в цикле реализации и получения выручки, о взаимосвязи этих тестов с оценкой
риска контроля и проверками опер ...