ЗаключениеТеория Аудита от Д. Лоббека / Аудиторские заключения / Заключение
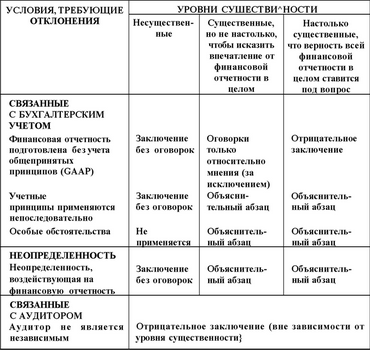
В табл. 2.4 приведен общий обзор типов аудиторских заключений и описан характер их применения в соответствии с тремя условиями, согласно которым требуется отход от заключения без оговорок, а также четырьмя ситуациями, при которых необходимо видоизменение формулировки.
Таблица 2.4
Типы аудиторского заключения для каждого вида условий, требующих отклонения от стандартного заключения без оговорок при различных
степенях существенности 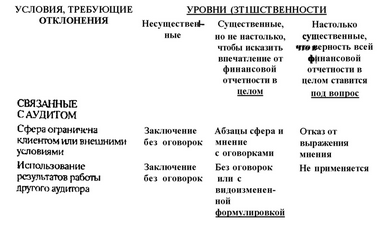
В настоящей главе было подробно проанализировано, в каких ситуациях возможно использование дополнительного абзаца при видоизменении аудиторского заключения. Четвертый абзац с оговорками и другие абзацы добавляются перед абзацем-мнением в формулировке заключения с оговорками и отрицательного заключения. Четвертый объяснительный абзац добавляется за абзацем-мнением в некоторых формулировках заключений без оговорок для представления специальной информации. И заключение с отказом от выражения мнения, и стандартное заключение без оговорок имеют по три абзаца, хотя по своему содержанию они совершенно различны. Поэтому пользователи аудированной финансовой отчетности часто связывают наличие четырех или более абзацев в аудиторском заключении с необычными обстоятельствами, имеющими отношение к финансовой отчетности, которая требует особого внимания.
Смотрите также
Типы свидетельств и документов
Настоящая глава начинается с описания четырех основных решений, которые необходимо
принимать относительно аудиторских свидетельств, а также анализом такого понятия,
как достаточность достоверных с ...
Заключение
Снижение трудоёмкости
продукции, роста производительности можно достигнуть различными способами.
Наиболее важные из них – механизация и автоматизация производства, разработка и
применение прог ...
Основная часть
...