ТаблицаСтраница 3
2.Рекомендация администрацим. Каждое исключение должно быть обсуждено с администрацией. Особые рекомендации нужны для корректировки внутренней проверки счетов-фактур на реализацию и для усовершенствования подходов к разрешению кредита.
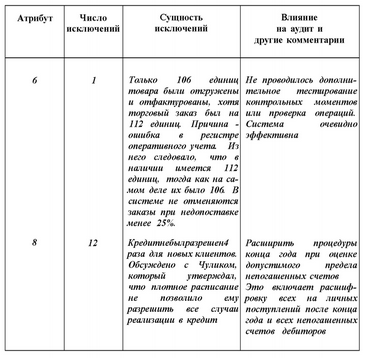
АНАЛИЗ ОТКЛОНЕНИЙ. Последняя часть примера - анализ отклонений для определения их причины и получения выводов о каждом тестируемом атрибуте. Важно, чтобы для каждого атрибута, по которому CUDR превышает TDR, были сделаны и документированы некоторые выводы, касающиеся последующих действий. Анализ отклонений и выводов показаны на рис. 12.6 и обобщены в нижней части листа данных на рис 12.5.
Рис.12.6. Анализ исключений 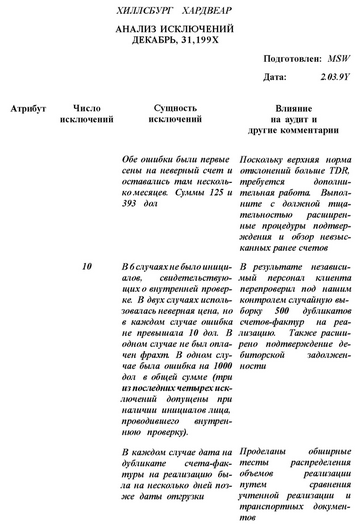
Смотрите также
Учёт
амортизации основных средств в бухгалтерском учёте
Стоимость объектов
основных средств погашается посредством начисления амортизации.
Амортизация - это
возмещение износа основных средств в стоимостном выражении, заключающееся в
постепенном перен ...
Амортизация основных фондов
Основные фонды в процессе производства изнашиваются.
Принято различать два вида износа: физический (материальный) и моральный
(экономический).
Амортизация – это процесс перенесения ст ...
Профессиональная этика
"Кодекс профессиональной этики" AJCPA и требование независимости, содержащееся
в SEC, оказывают большое воздействие на деятельность аудиторов. В настоящей главе
мы объясним, почему необх ...