Предысследовательская стадия контрольно-аудиторского процессаОбщая теория аудита / Контрольно-аудиторский процесс и его стадии / Предысследовательская стадия контрольно-аудиторского процессаСтраница 2
Для иллюстрации может быть использована организационная модель контроля производства, реализации и себестоимости сельскохозяйственной продукции, из которой видно, что объекты контроля отображают специфические особенности деятельности контролируемого предприятия, а отсюда и конкретизация источников информации и методических приемов контроля и обобщения его результатов. К таким особенностям относят источники информации о производстве, себестоимости и реализации продукции растениеводства и животноводства, выполнении комплекса агротехнических и зоотехнических технологий, племенной и селекционной работы и другие, которые на исследовательской стадии контрольно-аудиторского процесса проверяют при участии агрономов и зоотехников с использованием специальных методических приемов.
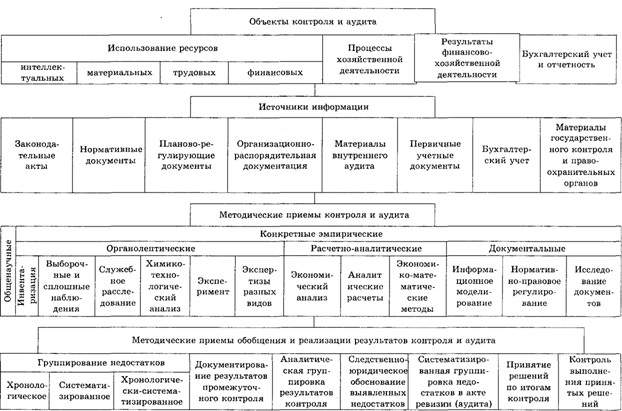
Рис. 6.2. Типовая модель стандарта контроля и аудита финансово-хозяйственной деятельности предприятия
Следовательно, на предысследователъской стадии создается организационное, информационное и методическое обеспечение для качественного выполнения контрольно-аудиторского процесса.
Смотрите также
Приобретение акций (долей)
Порядок признания доходов, которые образуются при размещении (приобретении) акций
акционерных обществ, долей в уставном капитале обществ с ограниченной ответственностью
и паев в кооперативах, опре ...
Требования к профессии аудитора
Профессия аудитора - это профессия специалистов, которых признает общество как гарантов уверенности пользователей финансовой информации в ее достоверности, полноте и соответствии действующему законода ...
Планирование аудита и аналитические пюцедуры
Эта глава знакомит читателя с вопросом планирования аудита и разработки его методики,
а также тремя основными этапами планирования аудита. Рис. 5.7 наглядно показывает,
каким образом стадия планир ...