Особенности учетных систем в странах Европы, США, Японии, РоссииМеждународный учет и аудит / Особенности учетных систем в странах Европы, США, Японии, РоссииСтраница 53
В конце каждого месяца (как правило) и на конец года (обязательно) составляется Пробный (проверочный) баланс (Trial Balance) для сверки общего оборота по дебету и общего оборота по кредиту счетов Главной книги. Пробный баланс представляет собой таблицу, в которой перечислены все счета Главной книги и конечное сальдо по каждому счету (по сути, он аналогичен оборотной ведомости).
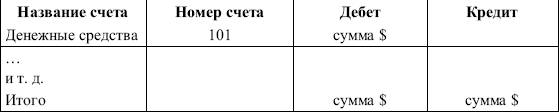
Если итог верен, то теоретически можно приступить к подготовке баланса и отчета о прибылях и убытках.
Однако отражение всех произведенных хозяйственных операций не гарантирует соответствия доходов и расходов данному учетному периоду (принципы начисления, регистрации дохода и соответствия). Могут существовать доходы и расходы, которые относятся к данному отчетному периоду, но не будут получены или оплачены (в денежном эквиваленте) до следующего отчетного периода; могут существовать доходы и расходы, уже полученные или оплаченные, но которые должны быть распределены между несколькими отчетными периодами. Для выполнения вышеуказанных принципов в конце отчетного периода делаются корректирующие записи (adjustment entries).Существует три типа корректирующих записей:
1) начисления (accruals);
2) распределение или предоплата (deferrals or prepayments);
3) оценочные корректировки (estimated items).
Корректирующие записи всегда содержат один счет, связанный с балансом, и один счет доходов или расходов, связанный с отчетом о прибылях и убытках.
После определения сальдо каждого счета составляется Пробный баланс (оборотная ведомость), в котором дебетовые сальдо показаны в одной колонке, а кредитовые – в другой. Подготовка пробного баланса служит в основном двум целям: во‑первых, пробный баланс обеспечивает краткую выписку из Главной книги как основу для регулирующих и заключительных проводок, предшествующих подготовке финансовой отчетности за определенный период, и, во‑вторых, он показывает, сохраняется ли равенство дебетов и кредитов. Если равенство не сохраняется, то возможны следующие ошибки:
• неправильно перенесено сальдо счета в пробный баланс;
• сальдо счета неправильно подсчитано;
• вместо кредита записан дебет или наоборот;
• пробный баланс подсчитан неправильно.
Инвентаризация и оценка материальных запасов
Инвентаризация в американских компаниях проводится в три этапа:
1) подсчет, взвешивание или измерение каждой единицы продукции, имеющейся в наличии;
2) определение цены каждого изделия;
3) подведение итогов.
Процесс оценки представляет собой процедуру присвоения объектам бухгалтерского учета определенных денежных величин, полученных таким образом, чтобы их можно было использовать как вместе, так и раздельно, в зависимости от конкретной ситуации. Оценка материальных запасов является одной из наиболее интересных и широко обсуждаемых проблем бухгалтерского учета.
Оценка обычно выполняется в денежном выражении. Но в отдельных случаях (например, для выработки прогнозов и принятия решений) могут потребоваться данные в натуральном выражении: производительность оборудования или численность рабочих.
Процесс проведения оценки материальных запасов (инвентаризация) бывает двух видов:
1) периодический, который позволяет не вести в течение отчетного года детальный учет материальных запасов, а в конце года производить инвентаризацию, которая, в свою очередь, позволяет установить уровень запасов на конец отчетного периода;
Смотрите также
Основные средства предприятия
...
Аудит денежных средств
Аудит денежных оборотов и остатков - это последняя область аудита, которую мы
изучаем. Вполне очевидно, что свидетельства, необходимые для аудита денежных средств,
во многом определяются результат ...
Амортизация основных фондов как источник инвестирования средств
Темой данной курсовой работы
является учет амортизации и методы ее начисления в условиях рынка.
Всякое производственное
объединение имеет ОС. По всем ОС предприятие производит аморти ...