Особенности учетных систем в странах Европы, США, Японии, РоссииМеждународный учет и аудит / Особенности учетных систем в странах Европы, США, Японии, РоссииСтраница 62
Сравнительная характеристика отечественной системы учета и учета на базе МСФО для коммерческих организаций представлен в табл. 2.17.
Таблица 2.17
Сравнительная характеристика российской системы учета и учета на базе МСФО
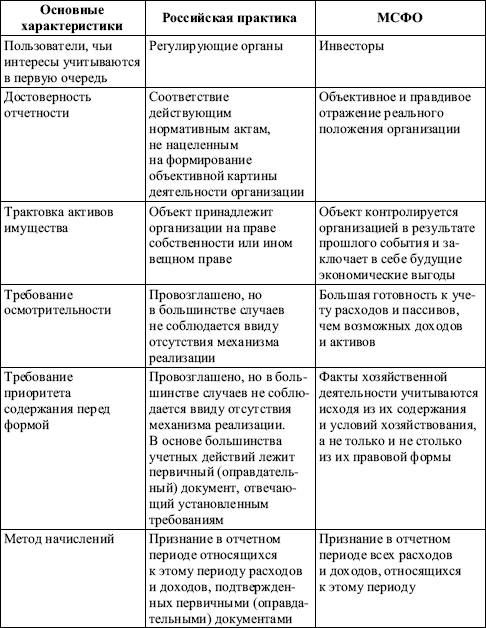
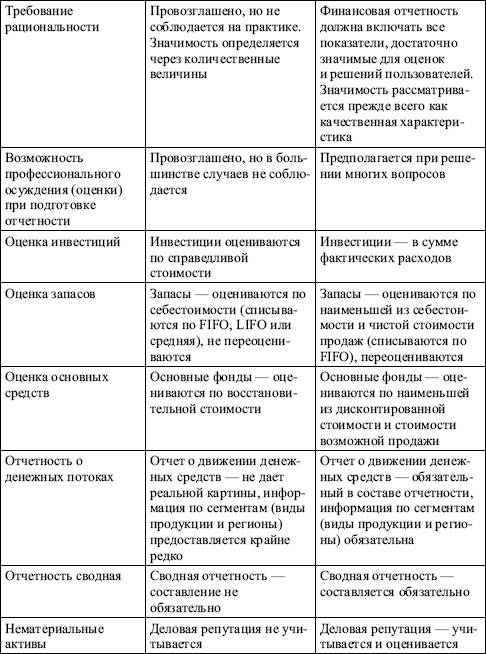
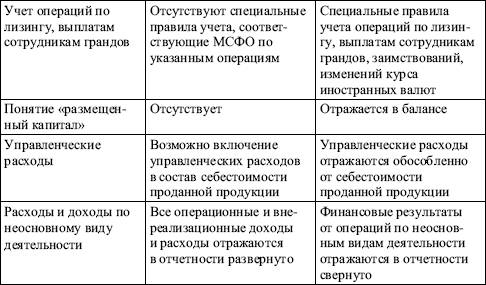
Очевидно, что ни один национальный финансовый рынок не сможет нормально развиваться в отрыве от международного. Международные стандарты финансовой отчетности нужно рассматривать, по мнению российских ученых, как эффективный инструментарий для выхода на международные рынки капитала, как новый комплексный подход в процессе формирования финансовой информации – самого ценного ресурса в управлении.
Смотрите также
Завершение проверок в цикле реализации и получения выручки - дебиторская задолженность
В главе 13 идет речь об аналитических процедурах и тестах элементов балансов
для счетов в цикле реализации и получения выручки, о взаимосвязи этих тестов с оценкой
риска контроля и проверками опер ...
Оценки риска и внутренний контроль
Положения настоящей темы отражены в Международном стандарте № 400 «Оценки риска
и внутренний контроль».
Теория риска и внутреннего контроля является, пожалуй, одной из самых проблемных
областей в ...
Условия аудиторских заданий (обязательств)
Положения настоящей темы отражены в международном стандарте № 210 «Условия аудиторских
заданий (обязательств)».
В соответствии с требованиями последнего перед началом деятельности по оказанию
кли ...